购买货物会计分录如何做
作者:袖梨
2026-07-17
企业购入货物时,应根据实际用途进行会计处理,如用于销售、加工、样品或员工福利等,需分别记入相应科目,准确反映采购成本及后续使用情况。
1、 一般纳税人购货并取得专票,应作相应会计处理。
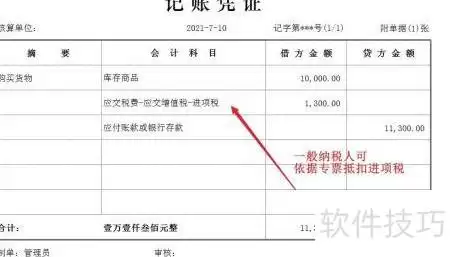
2、 一般纳税人购货取得普票,按不含税价入账,进项税不得抵扣。
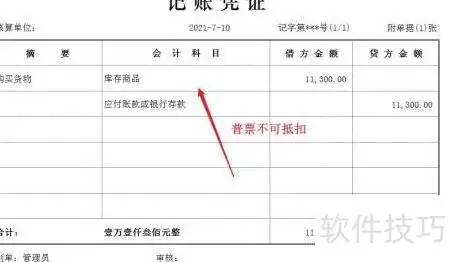
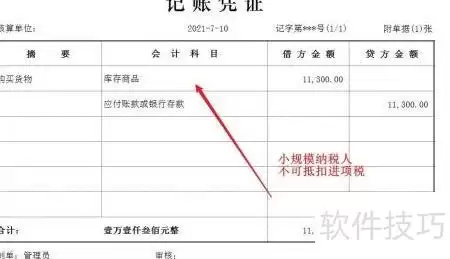
3、 小规模纳税人购货时,不论取得何种发票,均作相同会计处理。
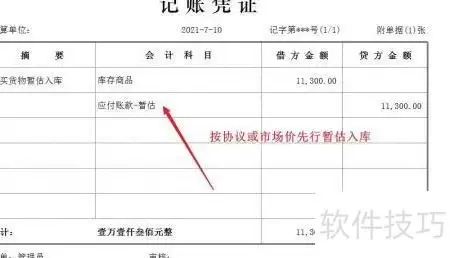
4、 企业购货未取得发票时,先暂估入库,待收到发票后根据发票金额调整账目,相关会计处理如下。
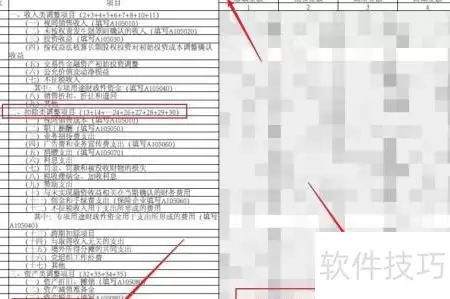
5、 企业购货若无法取得发票,账务按实际金额入账,但税务上不得税前扣除,需在年度汇算清缴时进行相应纳税调整,确保税务处理符合法规要求。
相关文章
-
ios哔咔网页版直达入口-哔咔漫画iOS网页版一键进入
游戏攻略 2026-11-09
-
MyFreeMP3在线音乐官网-MyFreeMP3网页版官方入口
游戏攻略 2026-11-09
-
超星学习通网页版登录入口-超星学习通官网登录网址
游戏攻略 2026-11-09
-
超星学习通官网快捷登录入口 学习通网页版官方一键直达方法
游戏攻略 2026-11-09
-
韩剧再婚皇后全集百度云网盘资源链接分享-韩剧再婚皇后1080p蓝光百度云网盘资源下载
游戏攻略 2026-11-09
-
韩剧再婚皇后阿里云盘全集高清1080P资源链接-韩剧再婚皇后免费阿里云盘资源下载4K高清无删减版链接
游戏攻略 2026-11-06